Готовь сани летом, а дачу – осенью: Как грамотно..
Консервация дачи – это не только защита недостроя от дождя и мороза, но и подготовка самого участка, коммуникаций и имущества к нескольким месяцам... Полностью
Консервация дачи – это не только защита недостроя от дождя и мороза, но и подготовка самого участка, коммуникаций и имущества к нескольким месяцам... Полностью
Наука / Политика / Происшествия / В мире / Экономика / Разные новости
Итоги трех кварталов на загородном первичном рынке жилья несколько озадачили аналитиков. В январе – сентябре объём индивидуального жилищного... Полностью
В этом году спрос на столичные офисы находится на максимальном уровне. По итогам третьего квартала 2026 года в Москве было введено в эксплуатацию 43... Полностью
Военные специальности стрелковых подразделений остаются одними из самых востребованных. Среди них особое место занимает должность гранатомётчика.... Полностью
Наука / Политика / Происшествия / Общество / Разные новости
В начале этой осени на столичном рынке новостроек выросла доля квартир без отделки. При этом подавляющее большинство потенциальных покупателей не... Полностью
Наука / Экономика / Политика / Происшествия
По традиции вид из окна является одним из ключевых факторов при выборе квартиры, который влияет на настроение жильцов и стоимость жилья. Кому-то... Полностью
Наука / Политика / СТАТЬИ / Происшествия / В мире
От изменений «Семейной ипотеки» с 1 октября в выигрыше оказались многодетные семьи. Зато «за бортом» оказались семьи с одним ребенком, на которые до... Полностью
Наука / Происшествия / Политика / Разные новости / Инопресса / В мире / Спорт
В октябре на домашние почтовые ящики москвичей в массовом порядке начали поступать налоговые уведомления от портала госуслуг. Владельцам столичных... Полностью
Политика / Наука / Происшествия / В мире / Общество
Минфин подготовил законопроект об изменениях в национальной налоговой системе. Документ расширит прогрессивную шкалу НДФЛ на продажу недвижимости.... Полностью
Человек открывает банковский счёт, чтобы получать зарплату, оплачивать покупки и хранить накопления. Он рассчитывает на две базовые гарантии:... Полностью
В этом году спрос на столичные офисы находится на максимальном уровне. По итогам третьего квартала 2026 года в Москве было введено в эксплуатацию 43 бизнес-центра совокупной офисной площадью 836 тыс. кв. м, причем 84% объема нового строительства пришлись на качественные объекты класса А, подсчитали аналитики IBC Real Estate. В этом году ожидается ввод более 1 млн кв. м офисов (+36% год к году), что станет рекордом с 2014 года. Но что делать руководителям малых и средних компаний, если желание купить престижный офис в Белокаменной есть, а вот крупных накоплений — пока нет?
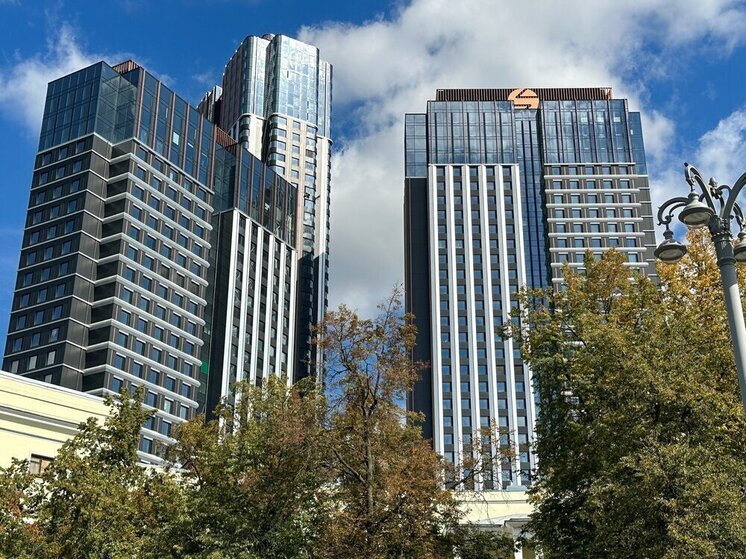
В качестве базового объекта «МК» выбрал офисное помещение мелкой нарезки без отделки в бизнес-центре, расположенном в ликвидной и развивающейся столичной локации с хорошими шансами на рост цены с относительно невысоким входным билетом в районе 20 млн руб. Лот планируется выкупить за пять лет с помощью трех моделей сделки: рассрочка, лизинг и коммерческая ипотека. Мы решили с помощью профильных экспертов узнать особенности и «подводные камни» каждого финансового инструмента, сравнили стоимость ежемесячного платежа, сроки договора, размер общей реальной переплаты, а также зафиксировали ключевые аргументированные выводы.
Одной из популярных схем покупки офисов в мире является беспроцентная рассрочка от девелопера. Как рассказала «МК» директор по коммерческой недвижимости Level Group Александра Захарова, эта модель позволяет бизнесу не изымать из оборота всю сумму сразу. При первоначальном взносе более 20% остаток стоимости распределяется на ежеквартальные платежи без процентов. Для покупателя это даёт сразу несколько преимуществ.
Во-первых, цена фиксируется на старте, а стоимость актива растёт по мере строительной готовности и вслед за строительной инфляцией. Во-вторых, средства, зарезервированные под покупку офиса, можно разместить, например, на депозите, и получать на них доход до очередного платежа. В-третьих, если нужной суммы на руках пока нет, у компании появляется время заработать её в ходе текущей деятельности. Наконец, плательщики НДС могут возмещать налог после каждого платежа.
Важно учесть, что срок рассрочки привязан к графику строительства. Право собственности оформляется после ввода объекта в эксплуатацию. Поэтому до этого момента сдать помещение в аренду не получится.
При стоимости лота 20 млн руб. и первоначальном взносе 20% (4 млн руб.) ежеквартальный платёж составит 1,555 млн руб. с учётом НДС. Это около 518 тыс. руб. в пересчёте на месяц. «Реальная переплата при взносе более 20% равна нулю: покупатель платит ровно стоимость помещения, без процентов и комиссий», — заключила эксперт.
У лизинга имеются свои «фирменные» достоинства. «Главный плюс — возможность приобрести объект недвижимости без дополнительного залога движимого или недвижимого имущества, не отвлекая сразу всю сумму из капитала компании на его приобретение», — подчеркнула «МК» Елена Борисова, руководитель направления развития лизинга недвижимости «Совкомбанк Лизинг». Для компании, уплачивающей НДС и налог на прибыль, дополнительным преимуществом становится налоговая оптимизация.
Суммарная налоговая экономия может достигать 47% от стоимости имущества. До выкупа собственником помещения остаётся лизинговая компания, а клиент получает право пользоваться объектом. Поэтому в зависимости от стратегии покупки важно до подписания договора с лизинговой компанией уточнить возможность сдачи объекта в субаренду, условия досрочного выкупа, а также состав и размер дополнительных расходов в течение срока лизинга. Это позволит заранее оценить затраты по сделке и спланировать денежный поток.
При цене помещения 20 млн руб. и авансе 6 млн руб. (30%) предварительный ежемесячный платёж на сроке 36 месяцев составляет около 529 тыс. руб. (точный ежемесячный платёж определяется графиком договора). Расчётные затраты компании с учётом налогового эффекта на всём сроке договора лизинга снижаются до 15,4 млн руб. Важно различать эти показатели: налоговая оптимизация снижает итоговую нагрузку на бизнес, но не сумму платежей по договору, возможность и сроки получения этого эффекта зависят от налогового учёта компании.
Лизинг стоит рассматривать, прежде всего, как инструмент сохранения капитала и распределения затрат во времени. В сравнении с рассрочкой от застройщика лизинг, как правило, предлагает более гибкие сроки финансирования и возможность относить платежи на расходы при расчёте налога на прибыль, а в сравнении с коммерческой ипотекой — не требует залога иного имущества и часто оказывается доступнее по входному порогу. Для компании с подходящим налоговым режимом (общая система налогообложения) он может дать дополнительный экономический эффект. Сравнивать лизинг с кредитом или покупкой за собственные средства следует с учётом налоговых эффектов каждого варианта, размера первоначальных вложений, графика платежей и всех сопутствующих расходов. При этом важно оценивать не только итоговую стоимость приобретения, но и то, сколько средств останется в распоряжении бизнеса и насколько комфортной будет регулярная платёжная нагрузка.
«Таким образом, выбор способа приобретения недвижимости должен опираться на задачи компании и её денежный поток. Если приоритет — сохранить средства для текущей деятельности и развития, лизинг может стать подходящим решением», — отметила специалист. По ее мнению, для инвестора, ориентированного на долгосрочный рост стоимости актива, этот инструмент особенно интересен возможностью распределить платежи во времени и получить налоговую оптимизацию (для компаний на ОСН). Однако принимать решение стоит на основании индивидуального расчёта и согласованных условий договора. Ожидаемая налоговая оптимизация должна оцениваться отдельно от обязательных платежей, а порядок использования помещения, условия его выкупа и дополнительные расходы должны быть понятны до заключения сделки.
Коммерческая ипотека — это классический банковский кредит на покупку нежилой недвижимости под залог приобретаемого объекта. «Её главное преимущество — самый длинный срок финансирования среди трёх инструментов, до 15 лет. За счёт этого ежемесячная нагрузка на бизнес получается минимальной», — сообщила «МК» Кристина Тарасова, начальник отдела корпоративной ипотеки Совкомбанка. Объект сразу переходит в собственность покупателя с обременением в пользу банка. Поэтому помещение можно сдавать в аренду и получать доход, который частично покрывает платежи по кредиту. Заёмщик выбирает удобный график погашения, аннуитетный или дифференцированный. Кредит, как правило, можно погасить досрочно в любой день без штрафов.
Есть и особенности, которые стоит учесть заранее. Банк проводит скоринг бизнеса. Поэтому компании понадобится финансовая отчётность и подтверждение устойчивого денежного потока. Кроме того, потребуется первоначальный взнос от 25% стоимости объекта или дополнительный залог.
При стоимости помещения 20 млн руб., первоначальном взносе 25% (5 млн руб.) и сроке кредита 5 лет ежемесячный платёж составит от 357 тыс. руб. Общая переплата за весь срок — от 6,48 млн руб. Точные условия определяются индивидуально по итогам рассмотрения заявки.
СЛЕДУЮЩАЯ НОВОСТЬ ЧИТАТЬ
СЕГОДНЯ БЫЛО ОПУБЛИКОВАНО
Комментарии